
在乘用车市场的诸多细分领域里,轿车赛道始终是品牌布局最为密集、用户选择最为分散的竞技场。金九销售旺季本应是各款车型冲刺销量的黄金窗口,然而流量红利却未能均匀惠及每一款产品。9 月轿车车型销量降幅榜单中的上榜车型,其环比跌幅全部超过 17%,榜首车型的销量更是近乎腰斩。从入门级燃油家轿到豪华燃油轿车,从大众代步新能源到高端纯电产品,不同价位与动力类型的车型均出现了显著的回落。
榜单前列的跌幅尤为剧烈,传统燃油家轿成为下滑的核心重灾区。大众宝来以 69.8% 的环比跌幅高居降幅榜首位,单月销量由 3863 辆骤降至 1167 辆,体量不足八月的一半。作为深耕家用市场多年的经典合资家轿,宝来的大幅下滑并非单一车型的问题,而是整个入门燃油家轿品类式微的缩影。同价位新能源车型在用车成本、智能配置及驾乘体验上的全面领先,已彻底改写了 10 万级家轿的消费逻辑,传统燃油家轿的性价比优势持续消解,生存空间被不断挤压。
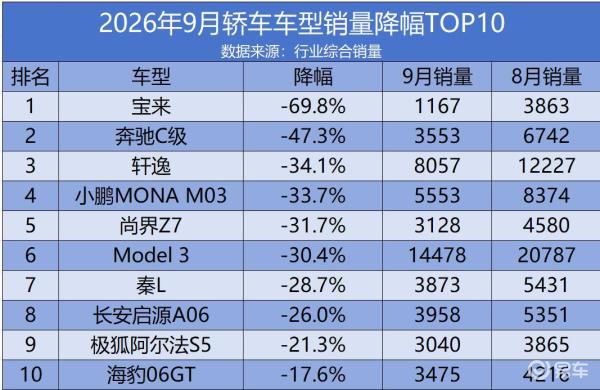
日产轩逸以 34.1% 的跌幅位列第三,单月销量跌破八千辆,这款常年稳居家轿销量前列的标杆车型,也在新能源的持续冲击下不断丢失市场份额。豪华燃油轿车同样未能守住旺季基本盘,奔驰C级以 47.3% 的跌幅位列第二,单月销量减少超三千辆。过去金九向来是豪华轿车的消费高峰,如今却出现近乎腰斩的回落,背后是高端新能源轿车的持续分流,叠加消费者对燃油豪华车的价值预期发生转变,持币观望情绪有所加重。
更值得关注的是,下滑阵营里并非只有燃油车,多款新能源轿车同样跻身降幅榜单,印证了轿车赛道的内卷早已不分动力类型。特斯拉 Model 3 以 30.4% 的跌幅位列第六,单月销量减少超六千辆,与同品牌 Model Y 的旺季暴涨形成强烈反差,呈现出典型的产品内部分流效应——旺季家庭购车需求集中释放,用户更倾向于选择空间更大、实用性更强的 SUV 车型,轿车产品线的吸引力相对弱化。
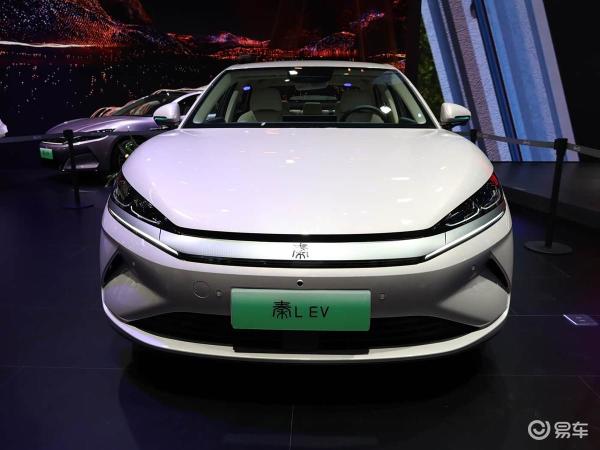
小鹏MONA M03、尚界Z7 分别以 33.7%、31.7% 的跌幅位列第四、第五位,两款定位入门家用的新能源轿车,都面临着同价位新品密集投放的用户分流,市场注意力被不断分散,单款车型的热度难以长期维持。比亚迪秦L、长安启源A06、极狐阿尔法S5、海豹06GT 也纷纷上榜,跌幅从 17.6% 到 28.7% 不等,这些车型大多处于产品周期的平稳阶段,叠加同品牌内部新品迭代、外部竞品促销的双重冲击,销量出现阶段性回调。
整体来看,9 月轿车市场的普跌现象,本质是存量竞争下优胜劣汰的加速演进。燃油轿车在新能源的替代浪潮中持续收缩,新能源轿车则在内卷红海中不断洗牌,没有任何一款车型能长期停留在舒适区。对于车企而言,轿车市场的竞争门槛正在持续抬升,仅凭单一爆款通吃市场的时代早已成为过去。